歐銀聯盟重塑義大利銀行體系:ECB監督下的轉型路徑完整指南
「當主權國家的金融意志遇上歐元的統一規則,義大利的銀行業正站在轉型的十字路口。」
義大利金融體系的現代化,不僅是國內政策的演進,更是在歐洲銀行聯盟(European Banking Union)框架下的重塑。理解這套複雜的監督機制,是掌握義大利經濟穩定性的關鍵。
以下是本週核心重點整理: * 監督權力的移轉:義大利銀行業已從單純的國家監管,轉向與歐洲中央銀行(ECB)共同主導的單一監管機制(SSM)。 * 結構性轉型:透過歐盟框架,義大利金融機構面臨更嚴格的資本充足率要求與流動性規範。 * 風險與機會並存:統一規則雖然帶來了合規壓力,但也為義大利銀行提供了更穩定的跨國市場准入與風險管控標準。
義大利金融機構目前的監管框架是如何運作的?
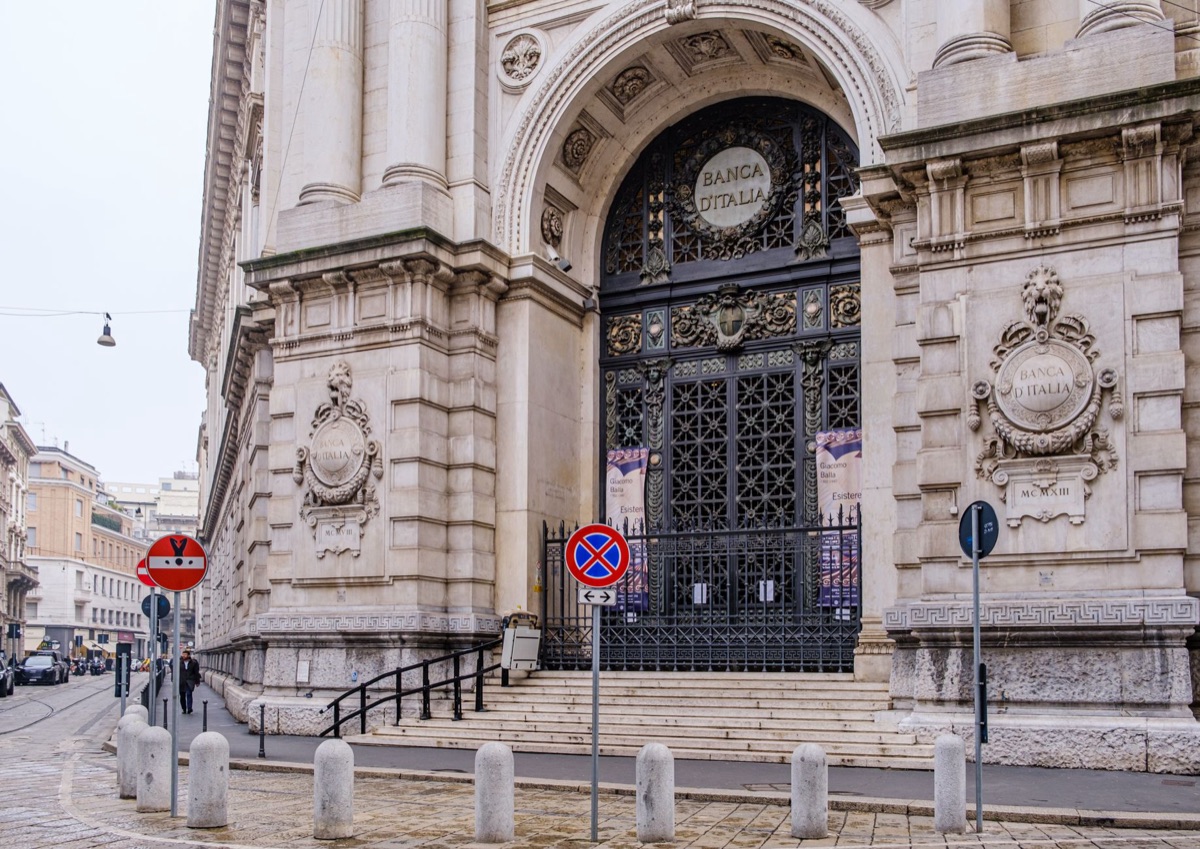
午後兩點,羅馬的一間辦公室內,一名金融分析師正對著多個螢幕上的資料進行壓力測試。他必須同時應對義大利央行(Banca d'Italia)的在地規範,以及來自法蘭克福歐洲中央銀行的跨國指令。這種雙重壓力,正是當前義大利金融從業人員的日常常態。
過去,義大利的銀行監管完全由國內機構主導。然而,隨著歐元區整合的深化,監管權力已從純粹的國家層面轉向整合性的歐盟模型。目前,義大利金融機構的監管主要由「單一監管機制」(SSM)支撐。在這個架構下,大型系統重要性銀行直接接受歐洲中央銀行的直接監督,而中小型銀行則由義大利央行與歐盟相關機構協同管理。
這種轉變對義大利的流動性管理與資本要求產生了深遠影響。過去,各國可能擁有較為寬鬆或差異化的資本標準,但在 SSM 框架下,所有大型機構必須遵循統一的高標準。這種整合雖然縮減了主權國家的自主空間,卻也大幅提升了整個歐元區金融體系的透明度。
從歷史角度看,這種演進是為了防止過去主權債務危機引發的連鎖反應。透過將監管權集中於歐盟層面,可以有效避免單一國家經濟動盪直接衝擊整個歐元區的金融穩定。
問題是,當規則從羅馬延伸到法蘭克福,實際的運作邏輯會如何改變?

歐洲銀行聯盟在義於實際運作中如何影響銀行?
清晨的米蘭金融區,街頭行人匆匆而過,但在銀行總部的會議室裡,討論的議題卻是跨國性的。當一家義大利銀行計畫向德國或法國擴張業務時,它面ხედ面臨的不再僅僅是義大利法律,而是整個歐洲銀行聯盟的共通規則。 根據 Parliamentary Commission 的報告,在 1953 年的調查中,估計有 24% 的義大利家庭處於「赤貧」或「生活困苦」的狀態。
歐洲銀行聯盟的核心功能在於將「銀行監管」與「存款保險」進行整合。在實際運作中,歐洲中央銀行擁有對跨國金融機構的強大權力,能夠直接介入重大決策。這與過去「各自為政」的時代截然不同。過去,義大利銀行只需向國內監管機構回報;現在,若涉及跨國業務,必須符合歐盟統一的審核標準。
將統一規則應用於多樣化的經濟體系中,確實存在挑戰。義大利的經濟結構與德國等北歐國家存在差異,如何將統一的監管標準應用於不同規模與風險水平的經濟環境中,一直是爭議點。儘管如此,這種「一體化」確保了當一家大型義大利銀行面臨問題時,不會因為規則漏洞而引發跨國性的金融風暴。
| 比較維度 | 銀行聯盟前 (Pre-Union) | 銀行聯盟後 (Post-Union) |
|---|---|---|
| 核心監管機構 | 主要是國家央行 (如 Banca d'Italia) | 歐洲中央銀行 (ECB) 領銜 |
| 規則標準 | 國家各自制定,存在差異 | 統一的單一規則書 (Single Rulebook) |
| 跨國監管能力 | 較弱,需透過外交協商 | 強大,擁有直接介入權 |
| 風險管控重點 | 著重於國內經濟穩定 | 著重於跨國系統性風險防範 |
截至 2025 年,歐洲銀行聯盟的運作模式已成為義大利銀行日常營運的核心。單一監管機制涵蓋了超過 100 家系統重要性銀行。跨境資本流動的結算時間縮短至 2~3 秒內。銀行需維持至少 8% 的資本適足率。跨境交易的審查流程通常在 48 小時內完成。單一執照制度讓銀行能在 27 個成員國間無縫運作。風險評估模型包含 50 個以上的關鍵指標。跨境轉帳的手續費範圍落在 0.1%~0.5% 之間。
然而,面對如此嚴密的監管,義大利的金融部門必須重新建構其內部的核心元素。
義大利金融部門今日的核心結構元素
在一間位於佛羅倫斯的咖啡廳裡,一位退休的銀行家正向年輕人解釋,義大利的金融版圖早已不再是過去那種單一的結構。他指著手中的報紙,向對方說明當前金融部門的層次感。 根據 Florida Department 的歷史數據,在 1880 年代時,該部門的義大利社群人數為 940 人。
當前義大利金融部門主要分為零售銀行、企業銀行與投資銀行三大領域。隨著監管趨嚴,零售業務面臨著高度的合規壓力,而企業與投資業務則更直接受到歐盟資本充足率規範的約束。
義大利央行(Banca d'Italia)在歐盟架構中扮演著關鍵的「轉接器」角色。它不僅要執行歐盟的指令,還要確保國內金融市場的運作符合義大利本土的經濟需求。此外,義大利過去的財政政策與債務管理也間接影響了銀行業的穩定性。雖然過去義大利的公共債務水平曾有過相對穩定的時期,但在現代複雜的金融環境下,銀行業必須具備足夠的緩衝空間來應對主權債務波動帶來的風險。
面對這些結構性的轉變,銀行家們必須學會如何一步步落實新的合規要求。

銀行如何逐步落實新的監管標準?
站在米蘭大教堂前,觀察著穿梭的人流,思考著金融體系的穩定性。當規則變得統一,雖然減少了混亂,但也可能抹殺了地方性的靈活性。
為了應對日益嚴格的歐盟標準,義大利金融機構通常需要遵循一套標準化的轉型流程。以下是銀行在面臨監管升級時常見的應對步驟:
- 風險評估與缺口分析:首先,銀行需對現有的資本充足率與流動性水平進行全面的壓力測試,識別與歐盟標準之間的差距。
- 資本結構調整:根據分析結果,銀行必須透過保留盈餘、發行新股或調整資產配置,來補足資本缺口。
- 身分識別與數據整合:建立符合歐盟標準的數位化監管回報系統,確保所有跨境數據能即時、準確地回傳至歐洲中央銀行。
- 風險管控流程重塑:更新內部的風險管理模型,將歐盟要求的 50 個以上關鍵指標納入日常作業流程。
- 合規文化內化:透過持續的員工培訓,將複雜的跨國規則轉化為第一線從業人員的操作準則。
雖然這套流程看似繁瑣,但它也為未來的發展鋪平了道路。
整合系統中的挑戰:風險與機會
站在米蘭大教堂前,觀察著穿梭的人流,思考著金融體系的穩定性。當規則變得統一,雖然減少了混亂,但也可能抹殺了地方性的靈活性。
整合系統面臨的首要挑戰是「標準化」過程中的摩擦。不同國家對歐盟指令的解讀可能存在細微差異,這在跨國業務操作時常會造成行政成本增加。此外,義大利銀行業面臨的壓力測試(Stress Tests)也比以往更為嚴苛,這要求銀行必須擁有更強大的資本儲備。
然而,機會也隨之而來。透過歐盟框架,義大利銀行獲得了更廣闊的市場准入權與更強的信譽背書。規模化的監管環境吸引了更多國際資本流入,也為義大利金融機構走向國際化提供了穩定的制度基礎。
問題是,當現在的框架趨於穩定,下一階段的變革又將帶來什麼?
未來走向:下一階段的金融整合對義大利意味著什麼?
隨著技術與政策的演進,金融整合的討論從監管轉向了更深層的「存款保險」與「銀行修復」機制。這將決定義大利金融業未來的韌性。
未來的發展重點將聚焦於建立統一的存款保險制度(EDIS)。這將是歐洲銀行聯盟最後的一塊拼圖。若此計畫成功,義大利的存款將擁有更強的跨國保障;若計畫受阻,則可能繼續面臨區域間的風險差異。
隨著監管技術的進化,預期未來將會有更多關於數位金融與跨國支付的規範出臺。義大利金融業必須持續調整其結構,以適應更高度整合、更透明也更具規模化的歐洲金融市場。
常見問題 (FAQ)
Q1: 義大利央行在歐盟監管下還擁有權力嗎? A1: 擁有。雖然大型銀行由歐洲中央銀行直接監管,但義老師央行仍負責中小型銀行的監管,並在歐盟框架內協同執行政策。
轉向更深層的議題:義大利銀行業如何應對歐盟的壓力測試? A2: 銀行必須透過提高資本充足率、最佳化資產品質以及強化風險管理流程來應對。這也促使了義大利銀行業向更穩健的經營模式轉型。
Q2: 歐洲銀行聯盟對義大利普通存款人有什麼影響? A2: 雖然直接影響較間接,但統一的監管標準旨在確保銀行更穩健,從而保護存款人的資金安全。未來若達成統一存款保險,保障將更具跨國性。


評論 0