ECB e supervisão bancária Itália: 54% dos lucros para o governo
Uma reforma estrutural alterou a governança do setor de crédito, distribuindo competências que antes eram exclusivas.
A supervisão financeira na Itália passou por mudanças significativas para alinhar-se aos padrões europeus, especialmente após a reforma de 2005. O sistema atual envolve a cooperação entre autoridades nacionais e o Banco Central Europeu, garantindo que a regulação do crédito seja compartilhada.
Principais pontos do sistema: 1. A divisão de autoridade antitruste no setor de crédito. * A participação do Governador do Banco da Itália no Conselho do BCE. * A estrutura de governança e distribuição de lucros do banco central.
Como funciona a cooperação entre o BCE e a supervisão bancária italiana?
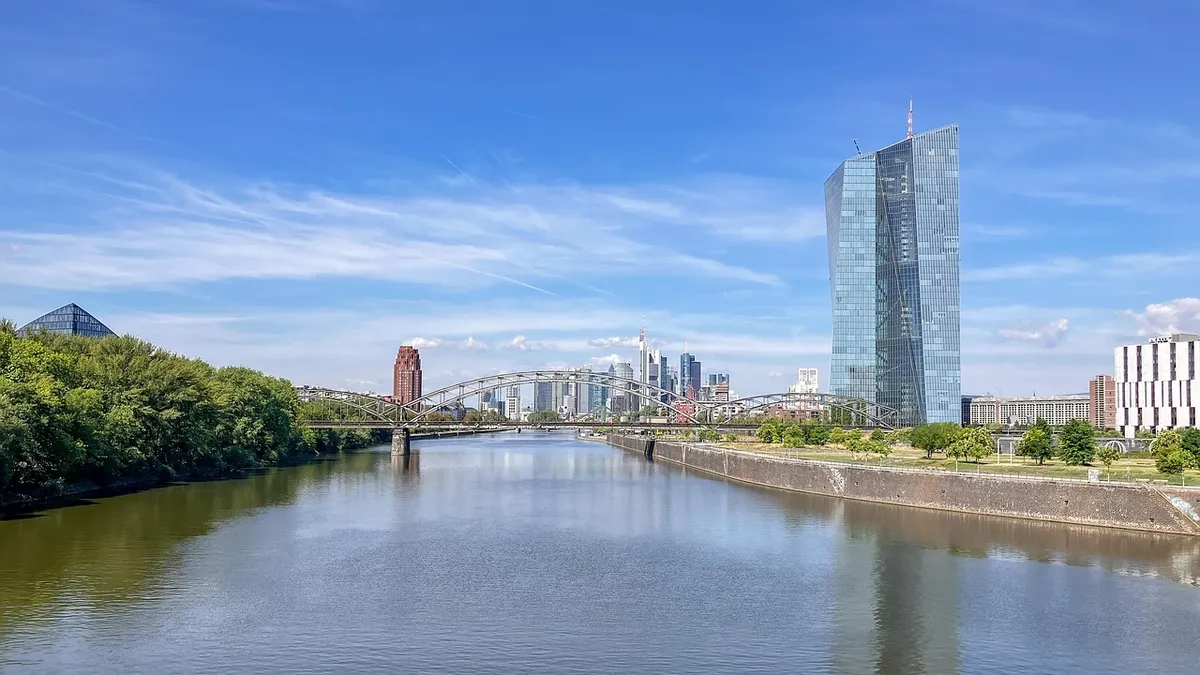
Em Frankfurt, o frio da manhã atinge o rosto enquanto os reguladores discutem como o supervis funciona entre as fronteiras.
Uma reunião de governança ocorre em Frankfurt, onde as diretrizes para todo o bloco são discutidas.
Segundo a Wikipedia, após uma reforma em 2005 motivada por escândalos de aquisições, o banco perdeu a autoridade antitruste exclusiva no setor de crédito, que agora é compartilhada com a Autoridade de Concorrência Italiana (Autorità Garante della Concorrenza e del Mercato).
Essa mudança assegurou que a regulação não ficasse concentrada em uma única entidade. O objetivo foi criar um ambiente de competição mais saudável e integrado ao mercado único. A cooperação entre o BCE e a supervisão bancária italiana reflete essa necessidade de governança distribuída.
A coordenação entre o BCE e a vigilância italiana permite que as regras sejam aplicadas de forma consistente. O sistema de supervisão financeira italiana depende dessa integração para manter a estabilidade.
A colaboração entre o ECB e o regulador italiano é fundamental para a gestão de riscos transfronteços.
Qual é o papel do BCE na Itália dentro do sistema financeiro?
Ao amanhecer em Frankfurt, o governante sente o frio no rosto enquanto observa como o supervis funciona entre as fronteiras do sistema financeiro.
O governante observa o fluxo de capital que atravessa as fronteiras europeias. Esta função tem sido exercida coletivamente pelo Conselho do Banco Central Europeu, que também inclui o Governador do Banco da Itália.
Essa composição garante que a perspectiva italiana esteja presente nas decisões do bloco.
A estrutura permite que as políticas monetárias sejam uniformes. O papel do BCE na Itália é, portanto, uma extensão da governança centralizada que busca a estabilidade do euro.
A interação entre o ECB e as autoridades locais assegura que as diretrizes europeias encontrem ressonância no contexto nacional.
A governança é um processo contínuo de ajuste. O equilíbrio entre a autoridade central e a nacional é o que mantém a coesão. A estrutura de supervisão bancária europeia depende dessa participação direta dos governadores nacionais nos órgãos de decisão do BCE.
Como é distribuída a governança do Banco da Itália?
Um documento oficial é analisado em uma sala de reuniões para entender a divisão de recursos. O status do banco estabelece que um mínimo de 54% dos lucros iria para o governo italiano, e apenas um máximo de 6% dos lucros seria distribuído como dividendos de acordo com as proporções das ações.
A estrutura de propriedade reflete a história do banco. Os 49% restantes eram dispersos entre 157 acionistas, principalmente bancos e fundações bancárias. Essa composição societária é um elemento chave para entender a governança e a autonomia do banco.
A transparência é um pilar do sistema. A divisão entre o Estado e os acionistas privados foi desenhada para equilibrar interesses públicos e privados. O controle sobre a distribuição de lucros é um mecanismo de sustentabilidade institucional.
Como a estrutura de supervisão bancária europeia afeta o mercado?
Um economista analisa gráficos que mostram o crescimento do PIB em um mercado integrado. Segundo estimativas de 2019, devido ao mercado único, o PIB dos países membros é, em média, 9% maior do que seria se houvescos restrições tarifárias e não tarifárias estivessem em vigor.
A integração facilita o fluxo de capitais e a supervisão. A estrutura de supervisão bancária europeia visa minimizar as assimetrias entre os países membros. Isso cria um campo de jogo mais nivelado para as instituições financeiras.
A eficiência do mercado depende de regras claras. A cooperação entre as autoridades permite que o crescimento econômico seja distribuído. O impacto do mercado único é visível na capacidade de resposta das economias nacionais aos choques externos.
Como a cooperação entre o ECB e o regulador italiano impacta a estabilidade?
Um supervisor verifica a conformidade de um relatório bancário. A cooperação entre o ECB e o regulador italiano é essencial para prevenir crises sistêmicas. Quando as autoridades nacionais e o banco central europeu atuam em conjunto, a supervisão torna-se mais robusta.
A convergência regulatória é o objetivo final. A colaboração entre o ECB e o regulador italiano ajuda a traduzir as normas europeias para a realidade do mercado italiano. Isso evita lacunas de supervisão que poderiam ser exploradas.
A estabilidade é mantida através do diálogo. O intercâmbio de informações entre os supervisores é constante. A coordenação entre o BCE e a vigilância italiana é o que permite a gestão eficaz de grandes instituições financeiras.
- Como funciona a cooperação entre o BCE e a supervisão bancária italiana?
- Qual é o papel do BCE na Itália dentro do sistema financeiro?
- Como é distribuída a governança do Banco da Itália?
ECB e supervisão bancária Itália
O tema desta seção é ECB e supervisão bancária Itália.
O mesmo tema também se chama Coordenação BCE e vigilância italiana.
O mesmo tema também se chama Sistema de supervisão financeira Itália.
O mesmo tema também se chama Colaboração ECB e regulador italiano.
Esta parte também cobre Regulamentação bancária italiana.
Artigos relacionados
- Fascismo Itália valores sociais: dicas sobre a cultura italiana
- Banco Central Itália crise: a transição de poder e a governança
Quais são as implicações da reforma estrutural na autonomia do Banco da Itália?
A reforma estrutural impôs limites claros sobre a distribuição de lucros do Banco da Itália. Um percentual mínimo de 54% dos lucros deve ser destinado ao governo italiano. Além disso, a distribuição de dividendos aos acionistas privados não pode exceder 6% dos lucros totais.
Essa limitação na distribuição de lucros estabelece um controle significativo do Estado sobre os resultados financeiros do banco. A participação dos 157 acionistas, que são majoritariamente bancos e fundações, mantém uma influência, mas dentro de parâmetros definidos pela estrutura.
A transparência na divisão de lucros serve para balancear os interesses públicos e os privados. Esse mecanismo de controle sobre os lucros é fundamental para a sustentabilidade institucional do banco no novo cenário regulatório.
Como a distribuição de competências afeta a atuação regulatória?
A distribuição de competências, resultado da reforma, alterou o cenário antitruste no setor de crédito. Antes, essa autoridade era exclusiva do banco, mas agora ela é compartilhada. Essa partilha ocorre com a Autoridade de Concorrência Italiana.
Essa mudança garante que a regulação do crédito não se concentre em um único ponto de controle. O objetivo dessa descentralização é promover um ambiente de mercado mais competitivo e alinhado ao mercado único.
A cooperação entre as entidades reguladoras assegura que as diretrizes sejam aplicadas de maneira uniforme. A supervisão financeira italiana necessita dessa integração para sustentar a estabilidade do sistema.
Perguntas frequentes
Como a autoridade antitruste é distribuída no setor de crédito?
Quem participa do Conselho do Banco Central Europeu na governança italiana?
Publicações relacionadas
Fascismo Itália valores sociais: dicas sobre a cultura italiana
Banco Central Itália crise: a transição de poder e a governança
Personagens clássicos da Itália: como a tecnologia moldou
Dieta italiana e obesidade: dados de 21% crianças com sobrepeso
Publicações populares

21% Crianças Obesas na Itália: O Custo para o Orçamento Nacional
Banco Central Itália crise: a transição de poder e a governança

Colonização da Líbia: O Projeto Imperial e Seu Impacto Social
Comentários 0