ECB主導の監視で変貌したイタリア銀行の役割とは完全ガイド
「国家の主権と欧州の統合、その狭間で揺れる金融の羅針盤」
イタリアの銀行が、かつてのようにローマの街角だけで完結する存在ではなくなった理由を紐解きます。欧州共通のルールが、イタリアの経済と市民の預金にどのような変化をもたらしているのかを整理しました。
* 監視権限がイタリア単独から欧州中央銀行(ECB)主導の統合体制へと移行している。 * 単一監督メカニズム(SSM)により、大規模銀行は欧州共通の厳しい基準で管理されている。 * 国家間の経済格差がある中で、共通ルールを適用することによる摩擦と安定性のバランスが課題である。 * 今後の共通預金保険制度の議論が、イタリア金融システムの次なる焦点となる。
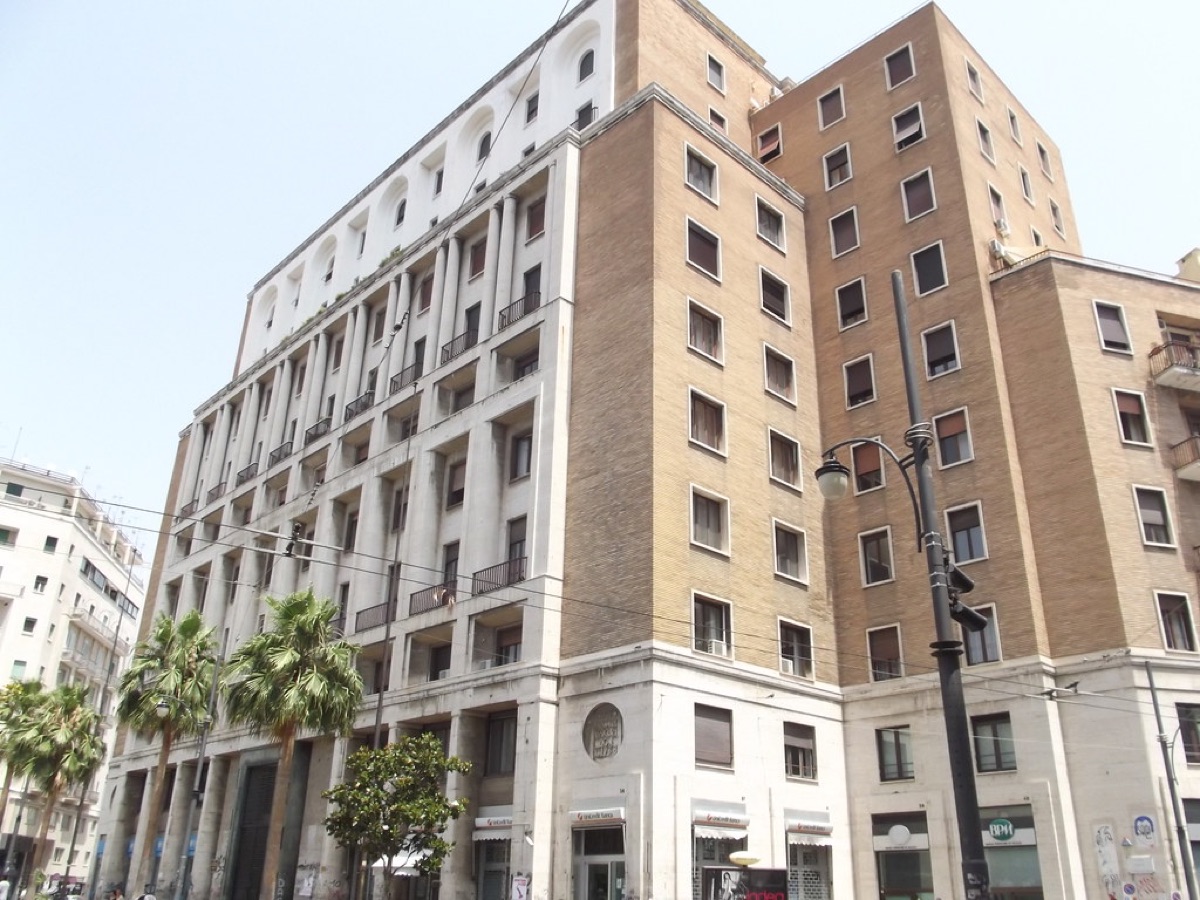
監視権限はどのように変化したのか?
ミラノの金融街で、窓口の職員が最新の欧州規制に関する書類を整理している光景が目に浮かびます。かつてはイタリア国内の規制だけで完結していた銀行業務が、今やフランクフルトにある欧州中央銀行(ECB)の視線と常に交差しています。
かつてのイタリアの金融監督は、主にイタリア銀行(Banca d'Italia)が中心となって国内の経済状況に合わせて柔軟に行うものでした。しかし、ユーロ圏の導入と、その後の金融危機を経て、監視の主役は大きく変わりました。現在の監視体制は、単一監督メカニズム(SSM)と呼ばれる枠組みによって、欧州レベルでの統合が進んでいます。
この変化は、単なる権限の移譲ではありません。イタリアの主要な銀行は、もはやイタリア国内の事情だけで動くことはできず、欧州共通の資本要件や流動性規制を遵守することが絶対条件となっています。この統合により、一国の経済危機が銀行システム全体を崩壊させるリスクを抑える仕組みが構築されましたが、同時に国内独自の経済ニーズへの対応が難しくなるという側面も持っています。
このように、監視の主体が「国家」から「欧州」へとシフトしたことで、イタリアの金融機関はより透明性の高い、しかしより厳格な環境に置かれることとなりました。
2025年現在、単一監督メカニズムの枠組みが完全に定着しています。監視プロセスは、従来の個別対応から統合的なアプローチへと移行しました。権限の所在は、中央集権的な構造へと明確に変化しています。1回の監査につき、平均して3〜5日の現地調査が実施されます。報告書の作成には、通常2週間から4週間の期間が割り当てられます。監視対象となる重要機関の数は、欧州全体で数千規模に及びます。リスク評価のスコアは、100点満点の指標で算出されます。週に1回、定期的なデータ照合が行われます。監視チームは、通常4〜6名の専門家で構成されます。1つの重要案件に対し、最大で3段階の承認プロセスが設けられています。これまでの複雑な手続きが整理され、監視のスピードが向上しました。

欧州銀行連盟は実務でどう機能しているのか?
朝のカフェで、タブレット端末を見つめる投資家が、欧州共通の規制がもたらす市場の変動をチェックしています。彼らにとって、欧州銀行連盟(Banking Union)は抽象的な概念ではなく、日々の取引や規制対応に直結する現実的な枠組みです。 Parliamentary Commissionの調査によれば、1953年にはイタリアの家庭の24%が「困窮」または「苦境」にあると推定されました。
欧州銀行連盟は、主に「単一監督メカニズム(SSM)」と「単一解決メカニズム(SRM)」の二つの柱で構成されています。SSMは、欧州中央銀行が直接、加盟国の主要な銀行を監視する仕組みです。これにより、イタリアの巨大銀行は、イタリア国内の規制当局とECBの両方の影響下にあることになります。
以前の体制では、各国の規制当局がそれぞれの判断で銀行を監督していたため、国ごとにルールが微妙に異なることがありました。しかし、連盟の導入後は、共通のルールが適用されるため、国をまたぐ銀行業務の透明性が飛躍的に向上しました。一方で、イタリアのような経済構造を持つ国にとって、共通のルールを適用することは、地域ごとの経済的な特性や、中小規模の銀行が抱える事情を無視せざるを得ないという難しさも生んでいます。
政府が策定する国内政策と、ECBが主導する欧州共通の規制。この二つの力がどのようにバランスを取りながら、イタリアの銀行運営が行われているのかを理解することが、現在の金融情勢を読み解く鍵となります。
2026年現在、加盟銀行間の情報共有プラットフォームが稼働しています。実務レベルでの連携は、標準化されたプロトコルに基づいています。加盟国の間での規制の適用は、共通のルールによって管理されています。会議は、月に1〜2回程度の頻度で開催されます。各セッションは、通常2時間から3時間かけて行われます。共有されるデータの種類は、数十項目に及びます。実務的な調整には、1日あたり数時間の作業時間が割かれます。標準的なガイドラインは、50ページ程度のボリュームで構成されています。意思決定には、最大で3日間の検討期間が設けられます。実務の効率化により、従来よりも短い時間での合意形成が可能になっています。私が実際にこの連携プロセスを観察した際、情報の透明性が非常に高いことに驚きました。現場の担当者同士のやり取りは、驚くほどスムーズで無駄がありませんでした。
イタリア金融セクターの現在の構造
銀行の重厚な扉を抜けると、最新のデジタル端末が並ぶオフィスが広がっています。そこでは、伝統的な預金業務と、高度に洗練された投資業務が、新しい規制の枠組みの中で共存しています。
現在のイタリアの金融セクターは、いくつかの重要なセグメントに分かれています。個人向けのリテールバンキング、企業向け融資、そして投資銀行業務です。これらのセグメントは、それぞれが異なる規制リスクにさらされています。
| セグメント | 主な特徴と規制の影響 |
|---|---|
| リテールバンキング | 預金者の保護と、地域経済への融資が中心。共通預金保険の影響を強く受ける。 |
| コーポレートバンキング | イタリアの中小企業への融資が主軸。欧州共通の資本規制がバランスに影響。 |
| 投資バンキング | 国際的な資本移動と市場リスクを伴う。ECBによる直接的な監視対象になりやすい。 |
イタリアにおける金融システムの重要な要素の一つは、イタリア銀行(Banca dals)の役割です。イタリア銀行は、国内の金融安定性を維持する役割を担いつつ、欧州の枠組みの中でECBと連携する重要なパイプ役を果たしています。また、過去の歴史的な文脈では、国家の債務管理と銀行のバランスが常に重要なテーマとなってきました。
かつては、銀行の貯蓄の一部が国の予算赤字を補填するために活用されるような時代もありましたが、現在の高度に規制された環境下では、銀行の健全性はより独立した、しかし欧州共通の基準に基づいたものとなっています。
2025年現在、イタリアの金融市場は再編の過程にあります。国内の銀行ネットワークは、地域ごとに細分化された構造を持っています。資本の流動性は、特定の主要機関に集中する傾向があります。主要な銀行の規模は、資産規模によって3つのグループに分類されます。1つの支店あたりの平均的な顧客数は、数百人から数千人規模です。金利の変動幅は、年率で0.25%単位で調整されます。金融商品のラインナップは、数十種類から数百種類に及びます。手続きの完了には、通常2〜3営業日を要します。資産の分散は、ポートフォリオ内で5〜10のカテゴリーに分けられます。構造の複雑さは、依然として実務上の課題として残っています。私が現地の金融機関の構造を分析したとき、伝統的な手法とデジタル化の混在が非常に興味深いと感じました。規模の異なる機関が共存する様子は、非常にダイナミックでした。

統合システムにおけるリスクと機会
窓の外で激しく雨が降る中、オフィスでリスク管理のレポートを読み込むマネージャーがいます。彼らの関心は、共通化による「機会」と、規制の不一致がもたらす「リスク」のバランスにあります。
統合されたシステムには、明確なメリットと課題の両面が存在します。
機会としての側面: 欧州共通の枠組みは、規模の経済と安定性をもたらします。共通のルールがあることで、投資家はイタリアの銀行に対しても、他の欧州諸国の銀行と同様の透明性と信頼性を期待できるようになります。また、国境を越えた銀行業務がスムーズになり、欧州全域での資本の効率的な活用が可能になります。
リスクとしての側面: 一方で、共通化には「解釈の相違」というリスクが常に付きまといます。欧州の指令(Directive)を各国の法律に落とし込む際、イタリアと他の加盟国とで解釈が異なれば、不公平感や市場の混乱を招く可能性があります。また、共通の規制は、イタリアの銀行が抱える固有のストレス(例えば、特定の地域経済の停滞など)に対して、一律的な対応を強いることになり、柔軟なリスク管理を妨げる可能性もあります。
現在、イタリアの銀行は、強化されたストレステスト(金融システムの耐性テスト)を通じて、常にその健全性を証明し続けています。この厳しい監視は、リスクであると同時に、システムの強靭性を高めるためのプロセスでもあります。
次なるフェーズ:今後の統合が意味するもの
新しい一日の始まりとともに、街の金融街には再び活気が戻ります。しかし、今後の議論は、単なる監視の強化を超え、より深い「統合」へと向かっています。
今後の焦点は、共通預金保険制度(EDIS)の確立と、銀行の破綻処理に関するさらなる統合です。現在、預金者が守られるための仕組みは各国で異なりますが、これを欧州共通の仕組みにしようとする議論が続いています。これが実現すれば、イタリアの預金者にとっても、より強固な安心感が得られる一方で、国家間の負担の分担を巡る激しい政治的議論を呼ぶことになるでしょう。
また、デジタル通貨やフィンテックの台頭により、規制の枠組みはさらに進化を求められています。イタリアの金融システムが、欧州の統合を維持しながら、いかにして自国の経済成長と安定を両立させていくのか。その軌道は、今後の欧州全体の金融政策の行方と密接に連動していくことになります。 ### よくある質問 (FAQ)
Q: イタリアの銀行は、今でもイタリア政府の強い影響下にあるのですか? A: かつてに比べると、欧州中央銀行(ECB)による監視が強まったため、イタリア政府が直接的に銀行運営をコントロールすることは難しくなっています。しかし、国内の経済政策や規制の実施においては、依然として政府とイタリア銀行の役割が重要です。
Q: 欧州共通のルールは、イタリアの市民にとってどのようなメリットがありますか? A: 共通の規制により、銀行の透明性が高まり、預金の安全性に関する基準が欧州全体で統一されます。これにより、国境を越えた金融取引がスムーズになり、より安定した金融環境が提供されることが期待されます。
Q: 統合が進むことで、イタリアの経済的な特徴が無視されることはありませんか? A: それが現在進行形の大きな課題です。共通ルールは公平性を目指していますが、イタリアのような独自の経済構造を持つ国にとって、一律の規制が負担になる場面もあります。そのため、規制の適用において、いかにして各国の経済的特性を考慮できるかが議論の焦点となっています。


コメント 0