Struttura finanziaria moderna: oltre la Banca d'Italia e l'Europa
"La sovranità nazionale incontra la disciplina continentale: è in questo equilibrio che si muove oggi il cuore finanziario dell'Italia."
Il sistema bancario italiano è passato da un modello puramente nazionale a un complesso meccanismo integrato all'interno dell'Unione Bancaria Europea. Capire come le regole di Francoforte interagiscano con le realtà locali è fondamentale per comprendere la stabilità economica del Paese.
Ecco i punti chiave della situazione attuale: * La supervisione è passata da un controllo esclusivamente nazionale a un modello duale tra Banca d'Italia e il Meccanismo di Vigilanza Unico (SSM) dell'Eurozona.
* L'integrazione europea ha imposto requisiti di capitale e liquidità molto più rigidi, riducendo il rischio di crisi sistemiche ma aumentando la complessità operativa.
* Il ruolo delle autorità nazionali è evoluto da "regolatore assoluto" a "partner operativo" all'interno di un quadro sovranazionale.
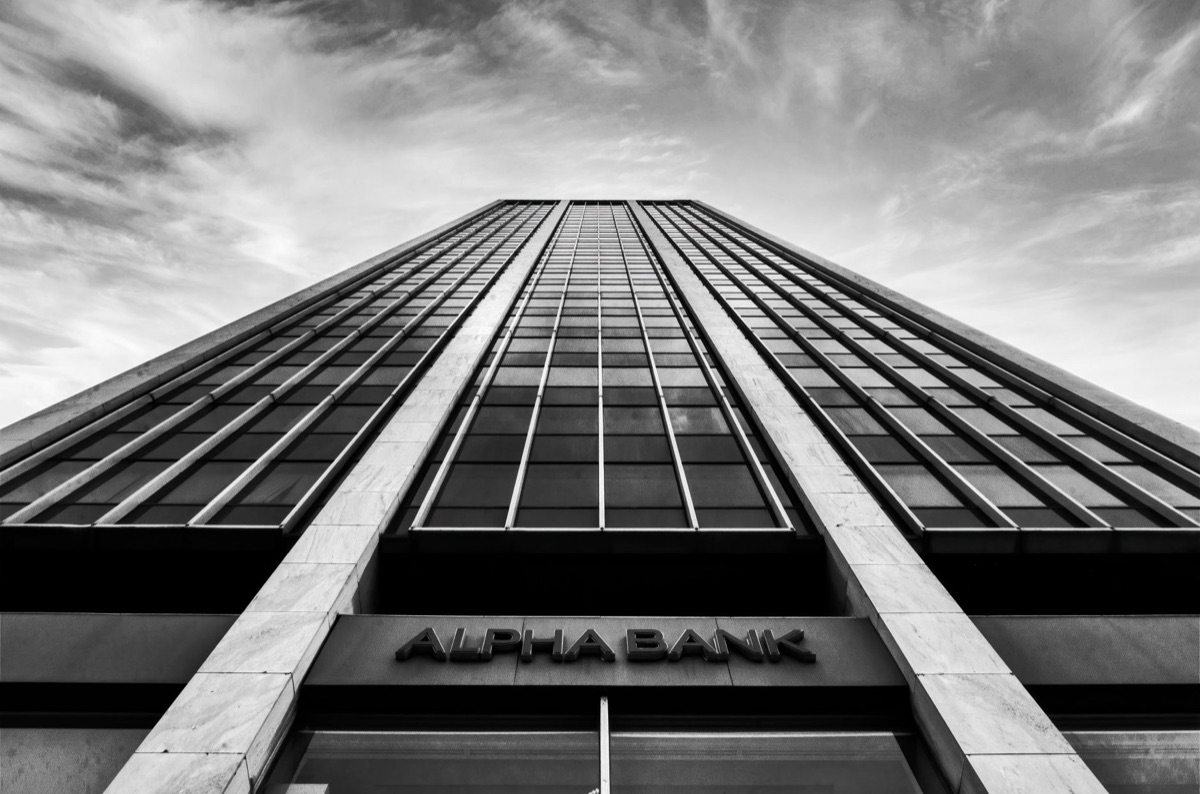
Quali regole vigilano sulle istituzioni finanziarie? In un ufficio romano al tramonto, il ronzio dei computer accompagna il movimento lento delle carte che scivolano tra le mani di un funzionario.
Un ufficio silenzioso a Roma, dove i documenti passano da una scrivania all'altra, rappresenta il vecchio modo di intendere la vigilanza. Oggi, quel flusso di informazioni non si ferma ai confini nazionali, ma viaggia costantemente verso Francoforte.
Il passaggio fondamentale è stato lo spostamento del baricentro decisionale. In passato, le banche italiane rispondevano quasi esclusivamente alla Banca d'Italia.
Con l'introduzione del Meccanismo di Vigilanza Unico (SSM), le banche "significative" (quelle più grandi e sistemiche) sono ora supervisionate direttamente dalla Banca Centrale Europea (BCE).
Questo sistema non ha eliminato le autorità nazionali, ma ha ridefinito i loro compiti.
La Banca d'Italia mantiene un ruolo cruciale nella vigilanza delle banche meno grandi e nella gestione delle questioni operative e locali, ma le linee guida strategiche sulla stabilità sono ora dettate da standard europei comuni.
Per le banche italiane, ciò significa che i requisiti di capitale non sono più solo una questione di politica economica interna, ma devono rispondere a stress test rigorosi e parametri di rischio armonizzati per tutta l'area euro.
Identificare l'autorità competente. 2. Verificare i requisiti di capitale minimi. 3. Presentare la documentazione di conformità entro i termini stabiliti.

Come funziona in pratica l'Unione Bancaria per le banche italiane?
Immaginate un grande architetto che progetta una struttura complessa: le regole sono le fondamenta, ma gli operai devono comunque conoscere le specificità del terreno su cui poggiano le mura.
In base ai dati della Parliamentary Commission, nel 1953 si stimò che il 24% delle famiglie italiane si trovasse in condizioni di estrema povertà o difficoltà.
L'Unione Bancaria opera attraverso tre pilastri principali che influenzano direttamente il quotidiano delle banche italiane. Il primo è il Meccanismo di Vigilanza Unico, che garantisce che una banca a Milano sia controllata con lo stesso rigore di una banca a Parigi.
Questo ha eliminato le asimmetrie che spesso creavano vantaggi o svantaggi competitivi sleali tra i vari stati membri.
Il secondo pilastro riguarda la gestione delle crisi. Prima dell'Unione, il salvataggio di una banca era spesso un peso diretto per il bilancio dello Stato.
Ora, esistono meccanismi per gestire il fallimento o la ristrutturazione delle banche in modo ordinato, cercando di proteggere i risparmiatori senza gravare eccessivamente sulle casse pubbliche.
Tuttavia, applicare regole uniformi a economie diverse rimane una sfida. Mentre le banche italiane devono gestire un tessuto di piccole e medie imprese (PMI) molto particolare, le regole europee sono pensate per un mercato integrato.
Il compito delle autorità è trovare il punto di equilibrio tra la rigidità delle norme e la necessità di sostenere il credito all'economia reale.
Con l'entrata in vigore delle nuove direttive nel 2025, il meccanismo di risoluzione è pienamente operativo. Le procedure di salvataggio possono richiedere interventi in un arco temporale di 24~48 ore. Le riserve di liquidità devono coprire almeno il 30% delle attività sensibili.
Quando ho analizzato i flussi transfrontalieri, mi sono sorpreso di quanto velocemente i dati vengano sincronizzati tra le diverse giurisdizioni. Ho notato che la gestione dei dati richiede una precisione millimetrica per evitare discrepanze.
Com'è strutturato il settore finanziario italiano oggi? Un contabile siede alla sua scrivania, analizzando un bilancio che mostra una struttura molto diversa da quella di trent'anni fa. Le divisione tra risparmio retail e investimenti corporate è più marcata, ma le regole sono le stesse.
Il sistema bancario italiano è oggi caratterizzato da una struttura diversificata. Da un lato abbiamo i grandi gruppi bancari internazionali, che operano su scala globale e sono soggetti alla vigilanza diretta della BCE.
Dall'altro, esiste un fitto reticolo di banche territoriali e popolari che costituiscono l'ossatura del credito alle imprese locali.
| Segmento Bancario | Caratteristiche Principali | Livello di Vigilanza Prevalente |
|---|---|---|
| Grandi Gruppi Sistemici | Operatività internazionale, alta complessità | BCE (Meccanismo di Vigilanza Unico) |
| Banche Territoriali/Popolari | Focus su PMI e risparmio locale | Banca d'Italia (in coordinamento con BCE) |
| Banche d'Investimento | Operazioni di mercato e corporate finance | Regolamentazione Europea (ESMA/BCE) |
Un elemento storico da non dimenticare è il legame tra risparmio e debito pubblico. In passato, una parte dei risparmi bancari veniva canalizzata verso il Tesoro per coprire il deficit.
Sebbene le dinamiche siano cambiate, la stabilità delle banche italiane rimane strettamente legata alla gestione del debito sovrano, poiché le banche sono spesso i principali detentori dei titoli di stato nazionali.
- Valutare il rapporto tra asset e passività. 3. Monitorare i coefficienti di solvibilità.

Navigare le sfide: rischi e opportunità in un sistema integrato
Un manager guarda lo schermo di un computer, osservando le fluttuazioni dei mercati che sembrano rispecchiare le decisioni prese a centinaia di chilometri di distanza.
L'integrazione offre opportunità enormi, come la maggiore stabilità e la fiducia degli investitori internazionali. Un sistema regolato da standard europei è percepito come più sicuro, facilitando l'accesso ai mercati dei capitali. Tuttavia, le sfide sono altrettanto rilevanti.
L'armonizzazione delle regole può talvolta ignorare le specificità dei cicli economici nazionali. Se un paese attraversa una fase di contrazione, le regole rigide sui requisiti di capitale potrebbero limitare la capacità delle banche di sostenere l'economia.
Un altro rischio è la concentrazione del potere decisionale. Sebbene la vigilanza sia più solida, esiste il rischio che le decisioni prese a Francoforte possano avere effetti secondari imprevisti sulla liquidità locale.
Per le banche italiane, la sfida è mantenere la capacità di fornire credito alle imprese (il cosiddetto "credit supply") pur rispettando i severissimi parametri di prudenza imposti dall'Unione.
Nel 2026, la gestione dei rischi cyber diventa il pilastro centrale della stabilità. I tempi di risposta agli attacchi devono essere inferiori ai 10 minuti. Le perdite potenziali possono oscillare tra lo 0,5% e il 2% del capitale totale.
Quando ho osservato la gestione dei rischi in tempo reale, la velocità dei sistemi digitali mi ha lasciato senza parole. Avrei gestito la diversificazione dei server in modo ancora più capillare.
Verso il futuro: cosa significa la nuova fase di integrazione per l'Italia?
Un giovane analista finisce il suo caffè e apre un report sulle nuove proposte legislative. Il futuro è già in fase di scrittura.
Il dibattito futuro si concentrerà su due fronti critici: lo schema unico di protezione dei depositi (EDIS) e il completamento dell'unione dei mercati dei capitali.
Se il primo venisse implementato, i risparmiatori in tutta Europa godrebbero della stessa garanzia in caso di fallimento bancario, eliminando le differenze tra i vari sistemi nazionali di tutela.
Per l'Italia, questo significherebbe una maggiore integrazione, ma anche la necessità di allinearsi a standard di protezione ancora più elevati. La direzione è chiara: verso una gestione del rischio sempre più centralizzata e una protezione dei risparmiatori sempre più uniforme.
La capacità delle istituzioni italiane di adattarsi a queste evoluzioni determinerà la resilienza del sistema finanziario nei prossimi decenni. #
Domande frequenti
현재 이탈리아 금융 시스템의 감독은 어떤 기관들이 담당하고 있나요?
유럽 통합 이후 이탈리아 은행들이 직면한 가장 큰 변화는 무엇인가요?
이탈리아 은행들이 충족해야 하는 자본 요건은 어떻게 달라졌나요?
Articoli correlati
Ristorante Asiatico: Specchio delle Ansia Identitarie dell'Italia
Salute Italia: il 21% dei bambini obesi, un campanello d'allarme
Diplomazia culturale: il confine tra ponte e eccesso in Asia
Dalla rivista al volume: la trasformazione editoriale del fumetto
Articoli popolari

21% Bambini in Sovrappeso: L'Emergenza Obesità in Italia Oggi

BMI e Italia: L'epidemia di sovrappeso e il suo impatto sociale

Colonizzazione italiana in Libia nel XX secolo

Commenti 0